每个季度,Gamingsoft 的客户经理都会听到运营商在规划下一次上线时提出的同一个问题:“直接告诉我该选哪个国家。”这个问题从来没有简单的一句话答案。问题背后是五套数据看板、五种博彩文化和五种监管格局,它们几乎毫无共同之处,而且头条数字最大的国家,未必就是投入上线预算最安全的地方。
本文将五个国家放在一起比较:韩国、中国、印度、越南和缅甸。在 Gamingsoft 自有交易数据中,这五个国家占 2026 年 5 月、6 月和 7 月体育博彩活动的绝大部分。文章梳理了各国在此期间的实际表现、这些数字背后真正驱动投注行为的因素,并在结尾直接对五个国家做出对比判断。
各国表现:数据一览
先看数据,因为它们为后面的内容奠定了框架。在所测量的三个月内,Gamingsoft 体育博彩数据中的总投注额和 GGR 高度集中在少数几个市场,头部国家与其余国家之间的差距相当明显。
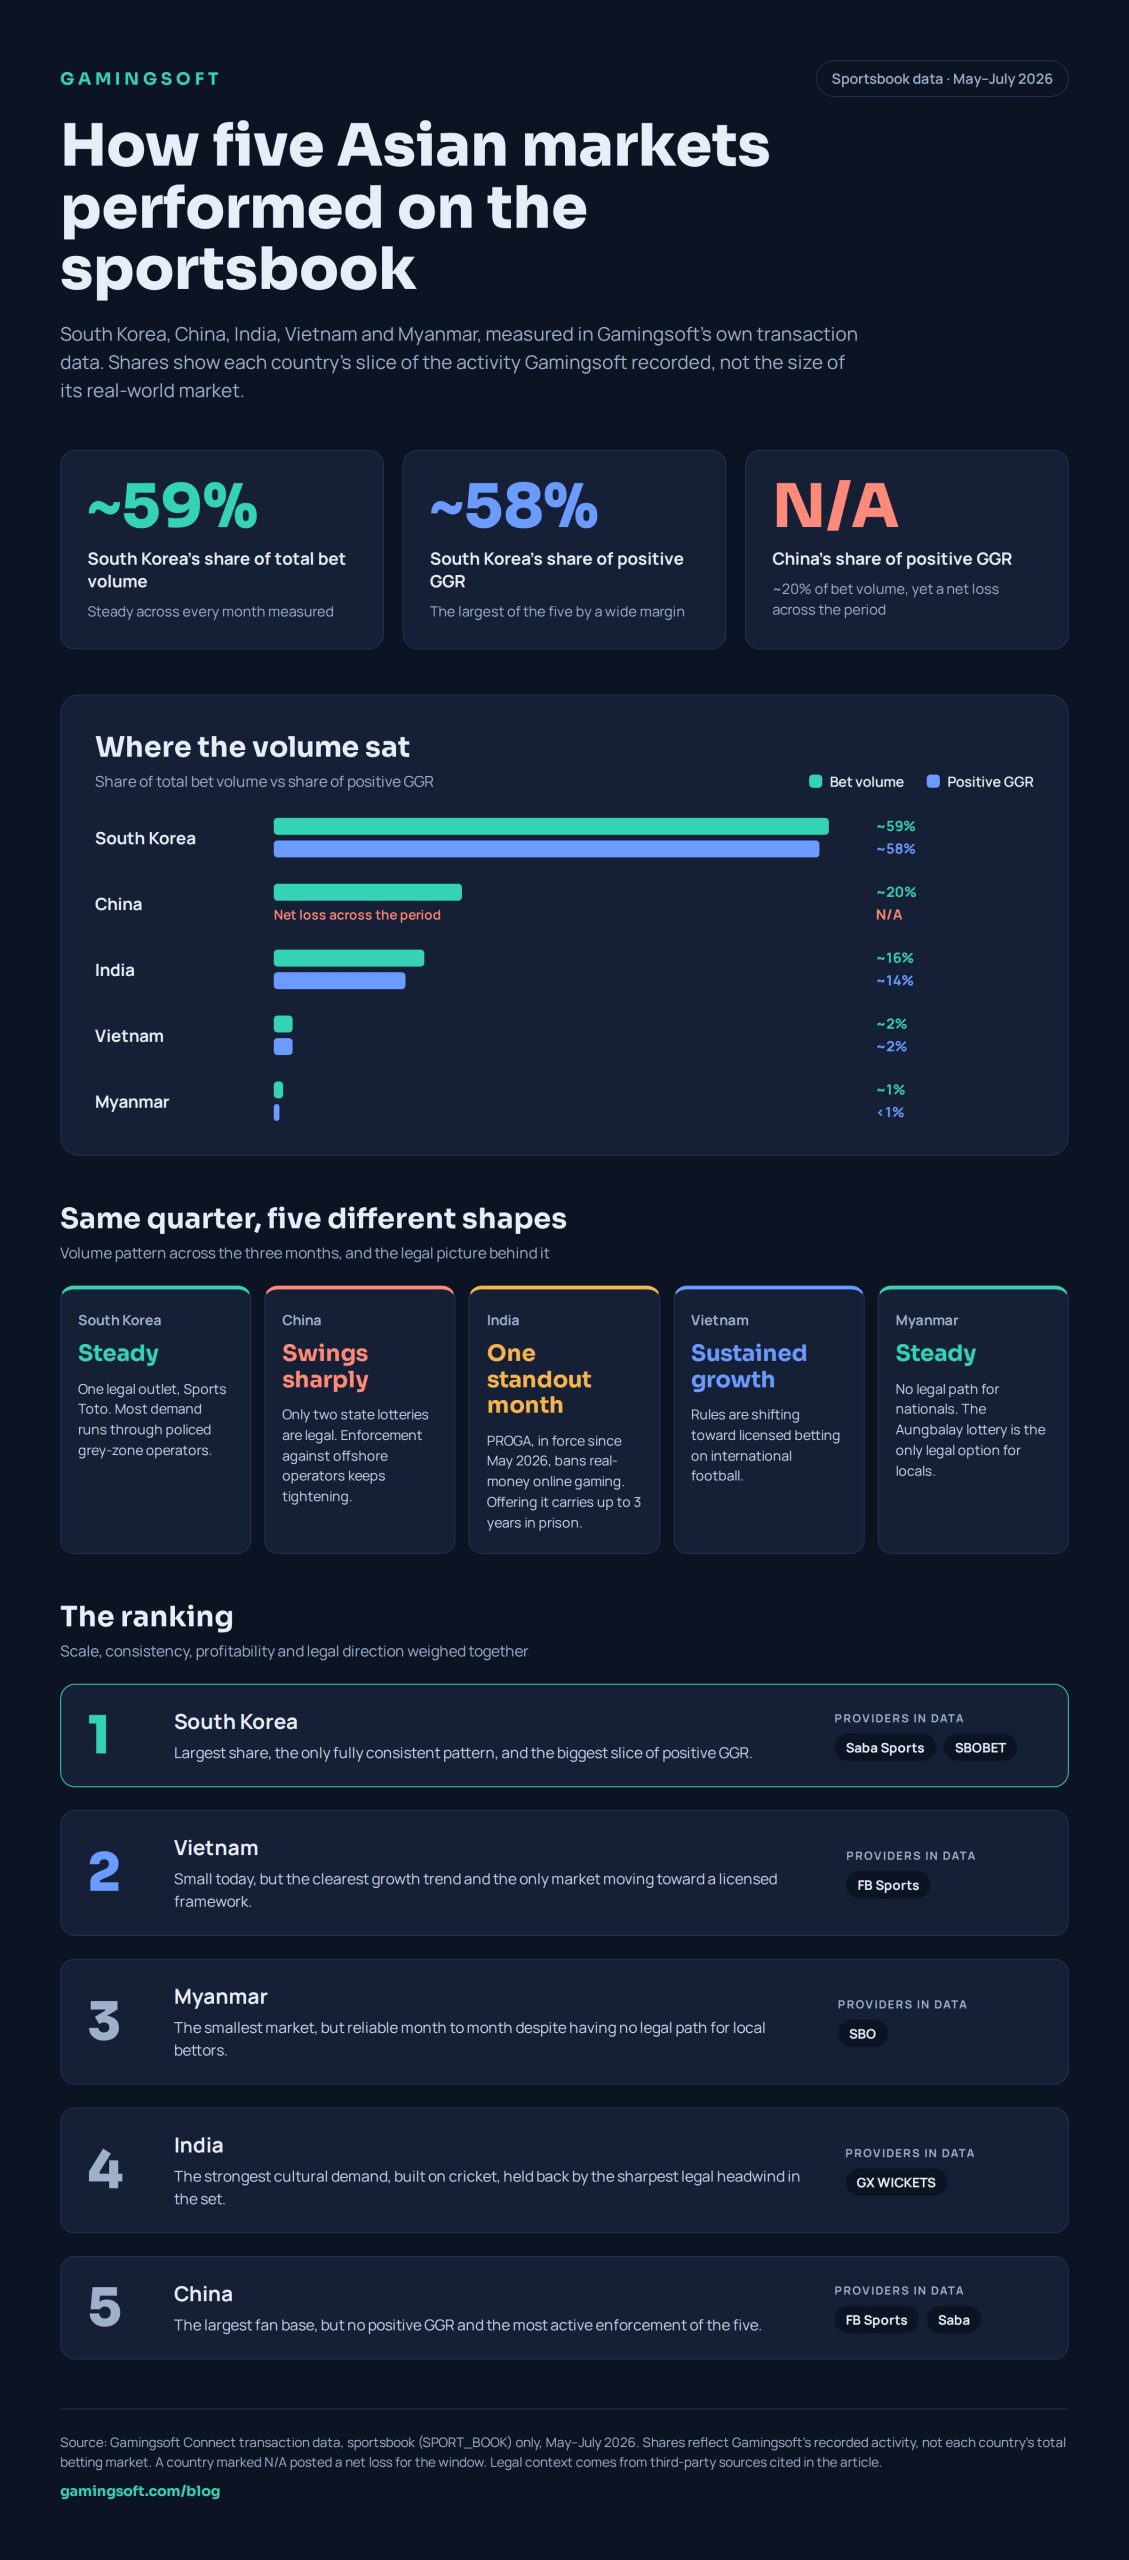
各国体育博彩总投注额与 GGR,Gamingsoft 数据,2026 年 5 月至 7 月
| 国家(币种) | 占总投注额比例 | 占正 GGR 比例 | 季度内的投注额走势 |
|---|---|---|---|
| 韩国(KRW) | ~59% | ~58% | 每个测量月份均保持稳定一致 |
| 中国(CNY) | ~20% | N/A | 投注额高,但月度波动剧烈 |
| 印度(INR) | ~16% | ~14% | 投注额高,但主要集中在某一个突出月份 |
| 越南(VND) | ~2% | ~2% | 规模较小,但呈现真实且持续的增长趋势 |
| 缅甸(MMK) | ~1% | <1% | 规模较小,但各月保持稳定 |
如何解读此表: 表中的占比反映的是各国在这三个月内占 Gamingsoft 自有交易数据所记录体育博彩活动的份额,并非对该国真实博彩市场总量的估算。GGR 标注为 N/A 的国家在此期间净亏损,因此其占正 GGR 总额的份额不适用。投注额走势描述的是各国活动在三个月内的分布是否均衡,因为主要靠某一个异常月份达到总量的国家,与在整个季度内稳步累积出相同总量的国家,反映的是截然不同的情况。
韩国的位置几乎足以说明一切:它不仅是五个市场中规模最大的,而且是唯一在三个月内始终保持完全稳定模式、同时占据较大份额的市场。
中国和印度都具备真实的规模,但两者的规模都来得更不平稳。当运营商开始考虑第四个月会发生什么时,这一差别与表面的占比数字同样重要。
越南和缅甸处于规模的另一端,单看体量都不足以登上榜首,不过原因各有不同。待文化与监管背景明晰之后,这一点值得再回头探讨。
五个国家,逐一解读
表格中的每个数字背后,都是一个拥有独特体育文化、独特法律框架以及独特博彩动因的国家。除了货币符号之外,这五个国家几乎没有相似之处,因此下面先逐一解读,再将各部分合并起来比较。
韩国:五国中最强的数据信号
韩国在关键指标上均居首位:占总投注额比例最高(约 59%)、占正 GGR 比例最高(约 58%),并且是唯一在三个测量月份中保持完全稳定模式的国家。这种稳定并非偶然。韩国人的投注方式与其线上生活方式如出一辙:持续不断、重社交,并且主要通过手机进行。
国内主要的合法渠道是由政府运营的 Sports Toto,但在 Gamingsoft 自有数据中真正体现出的需求,大多通过处于灰色地带的运营商流转,而韩国当局对这类运营商持续严厉打击。支撑这种需求的是全年满档的赛事日程:KBO 棒球联赛、K 联赛,以及围绕 LCK 形成的庞大电竞圈,人们更多是成群结伴地观赛和投注,而非独自进行。
这种习惯性的全年需求,体现在 Gamingsoft 的数据中,就是五个受测国家中最稳定的投注额,以及最高的正 GGR 占比。
中国:人口最多,数据波动最大
中国占总投注额的第二大份额(约 20%),但在测量期内没有录得正 GGR,其月度走势也剧烈波动而非保持稳定。这种波动与所测量的市场特征相吻合。
在这一对比中,中国拥有最庞大的体育球迷群体,同时也是五个市场中管控最严的市场。中国大陆仅允许两种国家彩票,即中国体育彩票和中国福利彩票;其他所有形式的体育博彩,无论线上还是线下,均属违法,而且进入 2026 年,北京针对离岸运营商的执法行动变得更有针对性,而非有所放松 (GamblersArea).
这一切并未消除需求,反而把大量需求推入地下,形成了一个持续存在、难以衡量的离岸博彩经济,并不断找到绕过每一轮封堵的办法。中国需求这种隐蔽、难以追踪的特点,也与 Gamingsoft 自有数据中的表现一致:规模真实存在(约占总投注额的 20%),却从未转化为盈利的季度(GGR 标记为 N/A),并且月度之间剧烈波动,而不是趋于稳定。
本系列正在筹备一份专门的中国体育博彩机遇指南。
印度:需求巨大,却集中在一个突出月份
印度占总投注额约 16%、占正 GGR 约 14%,表面上看很强劲,但其背后的模式是起伏不定而非稳定。大部分投注额集中在某一个突出月份,而不是在整个季度内均匀分布。
这一模式反映出一个承受着真实压力的市场。印度拥有本组中最热情的体育博彩文化,几乎完全围绕板球展开,同时也刚刚经历了五个国家中最剧烈的法律冲击。
《在线游戏促进与监管法案》(Promotion and Regulation of Online Gaming Act,简称 PROGA)于 2025 年 8 月通过,并自 2026 年 5 月 1 日起生效,对真钱在线游戏实施全国性全面禁令;按其对“在线赌资游戏”宽泛定义的字面理解,该禁令同样涵盖板球投注,初犯最高可处三年监禁、最高 1 千万卢比(₹1 crore)罚款,或两者并罚 (CricketPrediction).
执法对象是运营商、广告商和支付中介机构。2025 年 12 月针对德里国家首都辖区(NCR)1,000 名前真钱玩家开展的一项调查发现,该法案通过后,使用离岸平台的比例由 68.3% 升至 82%。这是一个规模较小、区域性且为自我报告的样本,但它暗示了即便在直接的法律压力之下,底层需求依然深厚。
同样的压力也直接体现在数据中:印度约占总投注额 16% 是真实的,但这些投注额绝大多数集中在一个突出月份,而不是保持稳定,这正是一旦旧渠道被关闭、需求就必须寻找新渠道时会出现的形态。
本系列正在筹备一份专门的印度体育博彩机遇指南。
越南:目前规模较小,增长趋势最为清晰
越南占总投注额与正 GGR 的比例均约为 2%,较为有限,但与中国或印度不同,这一总量是通过真实、持续的攀升积累起来的,而非单次飙升。监管背景解释了其中原因。
越南是这组国家中的例外,而且是积极的例外。其他国家都在维持甚至收紧现有管控,唯独越南正在朝着发牌制度迈进。《第 06/2017 号法令》(Decree 06/2017)在近期公开资料中仍被视为现行规范,但一份法令草案将开放国际足球博彩试点:最多三家持牌企业,每名玩家每日投注上限为 1,000 万越南盾(VND),并强制实名认证,覆盖国际足联(FIFA)、欧足联(UEFA)和亚足联(AFC)举办的赛事,以及英格兰、西班牙、意大利、德国和法国等国的顶级联赛 (Vietnam.vn; iGaming Expert).
截至目前可获得的最新资料,该草案仍有待最终批准。足球在越南近乎全民痴迷,据信大部分投注通过离岸渠道进行,而发牌制度正是要把这部分投注拉回境内。这一方向同样反映在数据中:越南的总投注额在绝对值上仍然很小,但呈稳步攀升而非骤然飙升,这正是监管者朝着持牌渠道迈进而非背离时市场应有的形态。
本系列正在筹备一份专门的越南体育博彩机遇指南。
缅甸:规模最小的市场,模式稳定性位居第二
缅甸约占总投注额的 1%,占正 GGR 不足 1%,是五个国家中规模最小的,但其月度走势稳定,与韩国同属一类,只是规模仅为后者的一小部分。
支撑它的文化比法律环境更为稳定。缅甸人对足球怀有真实而持久的热情。英超、欧冠和泰国联赛都备受关注,但这一切都没有任何合法渠道。对缅甸国民而言,体育博彩仍属违法;本地人唯一可用的合法博彩选项是国营的 Aungbalay 彩票,而 2019 年的《博彩法》(Gambling Law)仅向外国游客开放赌场 (iGamingToday).
经济压力和较高的青年失业率,再加上智能手机和加密货币的广泛普及,非但没有抑制地下和离岸博彩,反而在一定程度上强化了它们。这种地下的持续存在,在 Gamingsoft 自有数据中表现为规模小但可靠的活动:占比是五个国家中最小的,却是逐月稳定记录,而非集中爆发。
本系列正在筹备一份专门的缅甸体育博彩机遇指南。
将数据与文化转化为对潜力的判断
把这两部分放在一起,就能得到比单看任何一部分更清晰的图景。韩国稳定、一致的投注额与其习惯性、依赛程而定的博彩文化相互印证,这并非巧合,而是数据证实了文化所预示的结果。
中国和印度都有真实的需求,尽管两国都存在积极的法律打压,数据中依然能看到可观的规模,但这种需求是爆发式地出现,而非稳定流入。这与那些必须绕开封堵和禁令的市场相吻合,而不是通过任何稳定渠道流动的市场。
越南则因另一个原因成为本组中最值得关注的案例。其数字在绝对值上仍然很小,但背后的趋势是真实、持续的攀升,而不是一次性飙升,而且它是本组中唯一监管方向正朝着更多合法博彩推进、而非更少的国家。
背靠法律顺风的小数字,与毫无依托的小数字,解读完全不同。缅甸的数字同样很小,但其稳定性使它与韩国同属稳定一类,只是规模仅为后者的一小部分:这是一个行为可靠、但尚不足以单独支撑一次上线的市场。
五个国家的表现排名
综合规模、稳定性、盈利能力和监管方向,以下是五个国家在本季度的相互比较排名。
1. 韩国
各项关键指标中表现最强:占总投注额比例最高,是五个国家中唯一模式完全一致的市场,并且在正 GGR 占比上遥遥领先。其习惯性、以手机为主、依赛程而定的博彩文化,以棒球、足球和成群观看而非独自观看的电竞为核心,正是会产生稳定数字而非尖峰的需求类型。根据 Gamingsoft 的数据,该市场活跃的供应商为 Saba Sports 与 SBOBET ——二者均为长期运营的成熟品牌,该市场并非由单一供应商主导。
2. 越南
轨迹最具前景,尽管目前并非规模最大的市场。一种痴迷足球的文化已通过离岸渠道在博彩上投入大量资金,而拟议中的国际足球博彩合法化是难得的监管利好,虽然仍有待最终批准,而本组中其他国家的法律环境要么维持不变,要么趋于收紧。真实的文化需求,加上政府正积极尝试将其引回境内,在解读越南的发展轨迹时,其分量比其目前较小的占比所显示的更重。FB Sports 是 Gamingsoft 数据中该市场的代表供应商。
3. 缅甸
较小市场中最稳定的一个。其足球文化真实且持续,对英超和欧冠兴趣浓厚,而且即便规模仅为韩国的一小部分,其投注额走势也可靠而非忽高忽低。本地投注者缺乏任何合法途径,这一现实限制使其整体表现保持在较低水平,但作为一个规模较小而稳定的市场,它表现不俗。SBO 是 Gamingsoft 数据中该市场的代表供应商。
4. 印度
本次比较中所有国家里最强的底层文化需求,建立在全球罕有其匹的板球热情之上,却受到本组中最严厉法律逆风的压制。PROGA 的全面禁令刚刚落地,执法仍在加码,而数据本身也显示印度的投注额集中在某一段异常时期,而非均匀分布于整个季度,这一模式出现的时间过短,尚不能视为既成事实。巨大的上行空间与严峻的近期法律风险并存,使印度成为一个值得密切关注、而不能视为表现已经确定的市场。GX WICKETS 是 Gamingsoft 数据中该市场的代表供应商。
5. 中国
体育球迷群体在本次比较中最为庞大,但目前最难被视为盈利型表现者。其活动月度之间剧烈波动,在测量期内没有录得正 GGR,并且处于本组所有市场中最激进、也日益活跃的执法行动之下。真实的需求显然存在,两家供应商承载了相当的投注额便是明证,但缺乏盈利能力或稳定法律基础的规模,使中国成为五个国家中整体表现最弱的一个。FB Sports 和 Saba 是 Gamingsoft 数据中该市场的代表供应商。
结论:韩国的表现在其余四国中脱颖而出
剥离其他一切,只看什么才真正定义一个强劲的季度:持续稳定的需求、已被证明能够盈利的市场,以及足以支撑发展的法律稳定性,韩国是五个国家中唯一同时满足这三点的国家。
它不像印度那样依赖单月强势,不像中国那样在繁荣与萧条之间剧烈摆动,也不像其他三个市场那样处在法律悬崖边缘。数字背后是一种围绕习惯而非新鲜感建立的博彩文化:棒球、足球和电竞,全年被生活在手机上的受众关注和投注。这种习惯在数据中表现为稳定、可重复的投注额,也体现在本季度的表现之中。
这并不意味着韩国是唯一值得关注的市场。越南拟议中的法律转向是本次比较中唯一真正积极的监管故事,任何长期跟踪区域表现的运营商,如果忽视一个在其他所有国家都朝相反方向移动时仍在主动迎来更多合法博彩的市场,都是不明智的。但仅以本季度数据来衡量,综合规模、稳定性和法律基础,韩国是表现同时回答了这三个问题的国家。
常见问题
韩国真的是最安全的首选市场,还是只是规模最大?
两者皆是。它在五个市场中规模遥遥领先,但规模本身并不是它排名第一的原因。与中国或印度不同,它的投注额在每个测量月份都保持稳定,并且在五个国家中占据最大的正 GGR 份额。仅有规模而无稳定性,不足以让它排在第一。
尽管印度的板球博彩文化更盛,为何越南排名仍在印度之前?
因为排名在衡量文化需求的同时也衡量监管方向,而不是仅看需求。印度的板球博彩需求确实更大,但它如今处在一项新的全国性禁令之下,执法积极,运营商面临真实的处罚。越南的足球需求在绝对值上较小,但其市场正走向更多合法博彩而非更少。对新进入者而言,这会大幅改变风险图景。
灰色市场或非法博彩活动是否计入 Gamingsoft 自有数据?
不计入。本文中的数字仅反映 Gamingsoft 自有持牌交易数据中记录的活动。文化部分中提到的离岸或地下博彩,来自“外部来源”中引用的第三方研究,而非 Gamingsoft 的交易数据,二者不应被视为同一个数字。
运营商是否应根据此排名完全排除中国和印度?
未必。两者都有真实而庞大的需求,这正是它们出现在这份榜单上的原因。排名反映的是应当从哪里起步,而不是永久性的结论。风险承受能力更高、或已在亚洲其他地区立足并配有本地法律顾问的运营商,可能对这两个市场得出不同的结论。
这样的五国对比应多久回顾一次?
每季度一次,与底层数据的更新频率保持一致。仅越南的草案规则和印度 PROGA 的生效,就在过去一年内显著改变了格局,而一个市场的排名变化速度,可能远快于上线决策通常被重新审视的速度。
关于本文数据:上述各国总投注额和 GGR 数据取自 Gamingsoft Connect 自有的 2026 年 5 月、6 月和 7 月交易数据,仅筛选体育博彩(SPORT_BOOK)交易,涵盖该期间记录的体育博彩活动占比最大的五个国家。数据按分析日期的汇率换算为美元。占总投注额比例反映各国在整个三个月期间占 Gamingsoft Connect 所记录体育博彩活动总量的份额;占正 GGR 比例反映各国在同一期间占正总博彩收入总额的份额,仅统计整体盈利的国家。标记为 N/A 的国家在该时段内净亏损,因此其占正 GGR 池的份额不适用。投注额走势以定性方式(稳定、尖峰驱动或增长)描述,而不是采用原始统计指标,与本系列内容中其他地方呈现稳定性的方式一致。供应商按国家列出,不给出占比或相互排名,沿用本系列所采用的同一套竞争格局惯例。这是 Gamingsoft Connect 在三个月窗口内的第一方数据,并非对任何国家真实体育博彩市场总量的独立估算。各国的博彩文化、法律与监管信息来自上文引用的第三方来源,反映的是外部研究,而非 Gamingsoft 自有交易数据。